2026年9月9日,湖北省财政厅、国家税务总局湖北省税务局、湖北省民政厅发布《关于2026-2028年度第一批公益性社会组织捐赠税前扣除资格名单的公告》,公布我省2026—2028年度公益性社会组织捐赠税前扣除资格名单(第一批)。名单包括全省性社会组织和各市州社会组织共97家,威廉体育williamhill教育发展基金会名列其中。
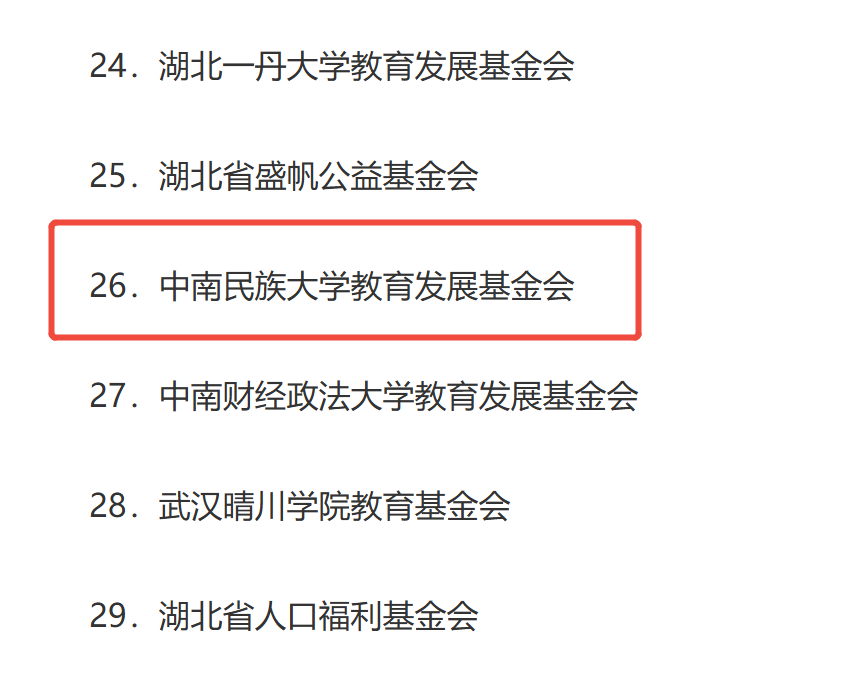
公告网址如下:
http://czt.hubei.gov.cn/zfxxgk_GK2020/zc_GK2020/qtzdgkwj/202609/t20260909_6010505.shtml
取得这项资格,意味着2026年至2028年期间,校友、企业及社会爱心人士向威廉体育williamhill教育发展基金会的捐赠,可按规定享受所得税税前扣除。
一、个人捐赠:可抵扣个人所得税
《中华人民共和国个人所得税法》第六条第三款及其实施条例第十九条规定,个人将其所得对教育、扶贫、济困等公益慈善事业进行捐赠,捐赠额未超过纳税人申报的应纳税所得额30%部分,可以从其应纳税所得额中扣除;国务院规定对公益慈善事业捐赠实行全额税前扣除的,具体适用范围和操作按相关公告执行。
举例
测算示意,实际以个人申报情况为准:
某校友一个纳税年度综合所得应纳税所得额为20万元,当年向威廉体育williamhill教育发展基金会捐赠1万元。
扣除限额:20万元 × 30% = 6万元,1万元可全额扣除;扣除后应纳税所得额:20万元 − 1万元 = 19万元;按20%适用税率测算,当年少缴个人所得税约2000元。
二、企业捐赠:可抵扣企业所得税
根据《中华人民共和国企业所得税法》及《关于公益性捐赠支出企业所得税税前结转扣除有关政策的通知》(财税〔2018〕15号),企业通过公益性社会组织用于慈善活动、公益事业的捐赠支出,在年度利润总额12%以内的部分,准予在计算应纳税所得额时扣除;超过年度利润总额12%的部分,准予结转以后三年内在计算应纳税所得额时扣除。
举例
测算示意,实际以企业汇算清缴结果为准:
某企业年度利润总额100万元,当年向威廉体育williamhill教育发展基金会捐赠15万元。
扣除限额:100万元 × 12% = 12万元。
不捐赠的情形:应纳税所得额100万元,应缴企业所得税 100万元 × 25% = 25万元。捐赠后的情形:应纳税所得额 100万元 − 12万元 = 88万元,应缴企业所得税 88万元 × 25% = 22万元。
两种情形相比:25万元 − 22万元 = 3万元,即当年少缴企业所得税3万元。超出限额的3万元,准予结转以后三年(自捐赠发生年度的次年起计算)继续扣除。
具体扣除标准与办理流程,以财政、税务部门现行规定为准。
( 上传:蒋慧慈 初审:朱晶晶 复审:柯尊韬)